Domain kostensteuerung.de kaufen?
Wir ziehen mit dem Projekt
kostensteuerung.de um.
Sind Sie am Kauf der Domain
kostensteuerung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kostensteuerung.de kaufen?
Wie kann man einen langfristigen Sparplan für die Altersvorsorge aufbauen und welche verschiedenen Anlageoptionen stehen dabei zur Verfügung?
Um einen langfristigen Sparplan für die Altersvorsorge aufzubauen, ist es wichtig, regelmäßig Geld beiseite zu legen und dieses langfristig anzulegen. Dafür bieten sich verschiedene Anlageoptionen an, wie beispielsweise Aktien, Anleihen, Investmentfonds oder auch Immobilien. Es ist wichtig, die individuelle Risikobereitschaft und die langfristigen Ziele zu berücksichtigen, um die passende Anlagestrategie zu wählen. Zudem sollte man regelmäßig überprüfen, ob der Sparplan noch den eigenen Bedürfnissen entspricht und gegebenenfalls Anpassungen vornehmen. **
Wie kann man einen langfristigen Sparplan erstellen, um finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu erreichen?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, zunächst klare finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu definieren. Anschließend sollte man regelmäßig einen bestimmten Betrag beiseite legen, um diese Ziele zu erreichen. Es ist ratsam, das Geld in verschiedene Anlageformen wie Aktien, Anleihen oder Investmentfonds zu investieren, um eine breite Diversifikation zu erreichen und das Risiko zu minimieren. Zudem ist es wichtig, den Sparplan regelmäßig zu überprüfen und gegebenenfalls anzupassen, um auf Veränderungen in der persönlichen finanziellen Situation oder auf dem Markt zu reagieren. **


Ähnliche Suchbegriffe für Altersvorsorge-Sparplan
Top-Angebote
Produkte zum Begriff Altersvorsorge-Sparplan:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
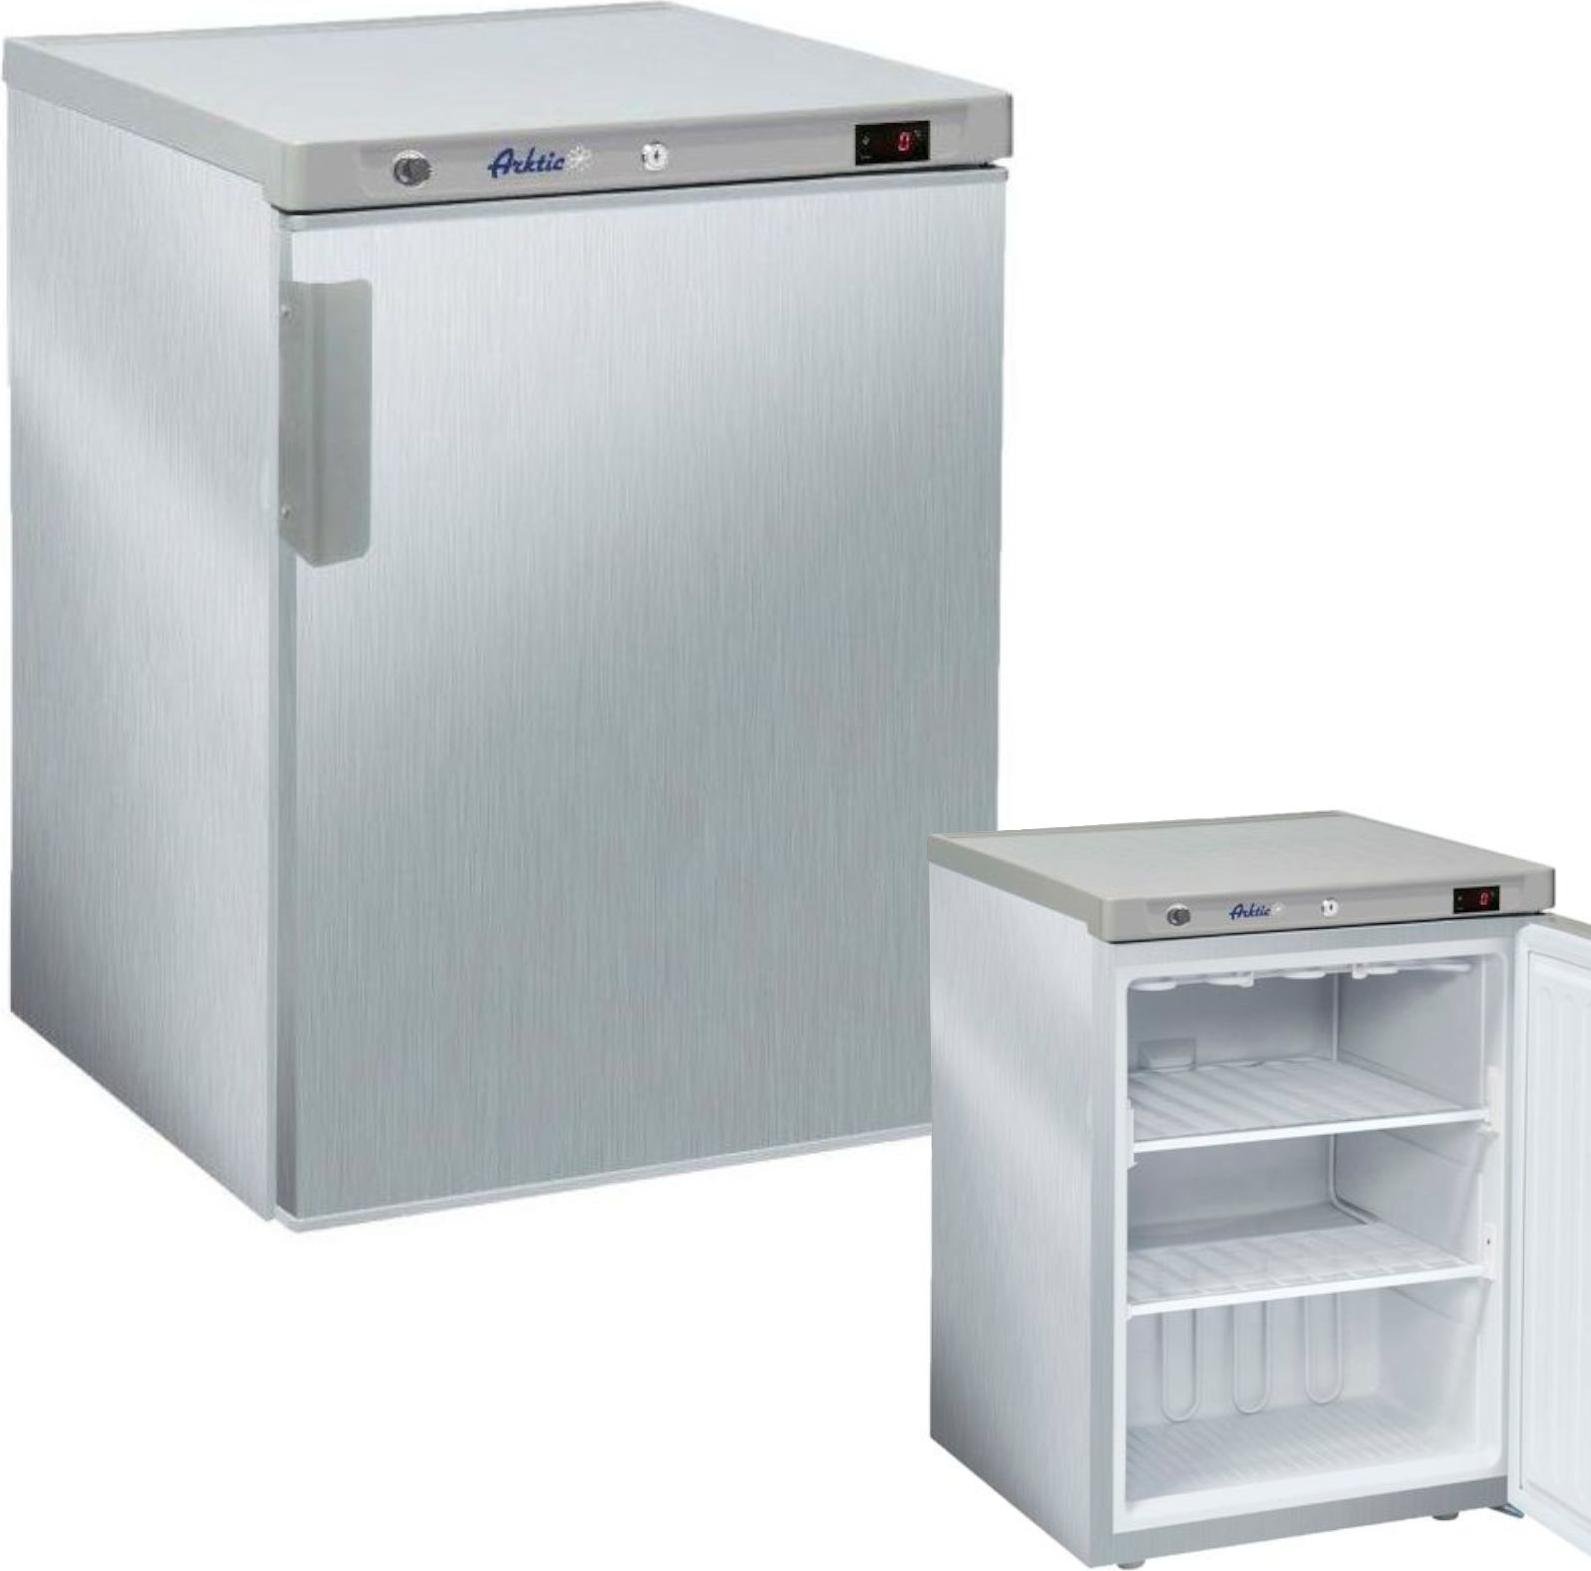
Kühlschrank Budget Line , Budget Line, 598x623x838mmRegale: 2 x 506 x 415 mm.Rollbond-Verdampfersystem mit lüftergestützter Kühlung.Verstellbare Ablagen.Alarm beim Öffnen der Tür.Außengehäuse aus Edelstahl.Lüftergestützte Kühlung.Außenrückwand und Boden aus verzinktem Blech.Innenseite aus ABS-Kunststoff.Dicke Cyclopentan-Schaumisolierung (C5H10) (bis zu 65 mm), je nach Modell, für konsistente Temperaturstabilität im Schrank.Der hochpräzise digitale Thermostat ermöglicht eine präzise Bestimmung der Lagertemperatur.Verstellbare Regale mit einer Tragfähigkeit von je 30 kg, sofern das Gewicht im Kühlraum gleichmäßig verteilt ist.Feste Regale mit Gefriersystemkomponenten, mit einer Tragfähigkeit von je 25 kg, sofern das Gewicht im Gefrierschrank gleichmäßig verteilt ist.Zusätzliche Ablage unten in der Kammer zur Vergrößerung des Lagerraums (nur ausgewählte Modelle - siehe Tabelle).Elektromechanische Steuerung mit elektronischem Display zur Anzeige der Soll- und Ist-Temperatur.Mit 2 Füßen vorne wird eine begrenzte Höhenverstellung ermöglicht555,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unter Kontrolle, SachbücherZwischen der Atomkatastrophe von Fukushima und dem Umschwenken der deutschen Bundesregierung in Sachen Laufzeitverlängerung kam ein viel beachteter Film in die deutschen Kinos: Unter Kontrolle. Eine Archäologie der Atomkraft. Regisseur Volker Sattel blickt darin auf die atomare Gegenwart wie auf eine schwer zugängliche Vergangenheit und Science Fiction zugleich. Er zeigt Kernkraftwerke, inmitten von Landschaften und tief unter der Erde; laufende, abgeschaltete und eines, das nie in Betrieb ging. Unter Kontrolle nähert sich ihnen bis in die Waschräume und in den Reaktorkern; dabei lässt er die Menschen, die Abläufe, die Architektur für sich sprechen. Das gleichnamige Buch von Volker Sattel und Stefan Stefanescu verfolgt dasselbe Prinzip. Parallel zu den Dreharbeiten haben die Filmemacher fotografiert. Fesselnder noch als die spektakulären Motive sind dabei oft die Aufnahmen aus dem Alltag des Atombetriebs. In Bildunterschriften erläutert, offenbaren sie in ihrer strengen Schönheit unerwartete Einsichten – und verbinden sich mit Interviews von Ingenieuren und Forschern zu einer ebenso monumentalen wie beunruhigenden Technikhistorie.36,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie kann man einen langfristigen Sparplan erstellen, um finanzielle Ziele in den Bereichen persönliche Finanzen, Investitionen und Altersvorsorge zu erreichen?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, zunächst finanzielle Ziele zu definieren. Dies können beispielsweise der Kauf eines Eigenheims, die Ausbildung der Kinder oder die Altersvorsorge sein. Anschließend sollte ein realistischer Zeitrahmen festgelegt werden, um diese Ziele zu erreichen. Basierend auf dem Ziel und dem Zeitrahmen kann dann ein monatlicher Sparbetrag festgelegt werden, der in ein diversifiziertes Portfolio aus Spar- und Investitionsmöglichkeiten fließt. Es ist wichtig, regelmäßig den Fortschritt zu überprüfen und den Sparplan bei Bedarf anzupassen, um sicherzustellen, dass die finanziellen Ziele erreicht werden. **
-
Wie kann man einen langfristigen Sparplan erstellen, um finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu erreichen?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, zunächst klare finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu definieren. Anschließend sollte man ein realistisches Budget erstellen, das regelmäßige Sparbeträge für diese Ziele berücksichtigt. Es ist ratsam, automatische Sparpläne einzurichten, um sicherzustellen, dass die Sparbeträge regelmäßig und pünktlich eingezahlt werden. Zudem ist es wichtig, den Sparplan regelmäßig zu überprüfen und gegebenenfalls anzupassen, um sicherzustellen, dass die finanziellen Ziele erreicht werden. **
-
Wie kann man einen langfristigen Sparplan erstellen, um finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu erreichen?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, zunächst klare finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu definieren. Anschließend sollte man ein realistisches Budget erstellen, das regelmäßige Sparbeiträge für diese Ziele berücksichtigt. Es ist ratsam, automatische Sparpläne einzurichten, um sicherzustellen, dass die Beiträge regelmäßig und pünktlich eingezahlt werden. Zudem ist es wichtig, regelmäßig den Fortschritt zu überprüfen und den Sparplan bei Bedarf anzupassen, um die finanziellen Ziele langfristig zu erreichen. **
-
Wie funktioniert ein Sparplan?
Ein Sparplan funktioniert, indem regelmäßig ein bestimmter Betrag von einem Girokonto auf ein separates Sparkonto überwiesen wird. Dieser Betrag wird automatisch eingezogen, sodass man nicht manuell überweisen muss. Der angesparte Betrag wird dann in verschiedene Anlageprodukte investiert, wie beispielsweise Fonds oder ETFs. Durch regelmäßiges Sparen über einen längeren Zeitraum hinweg kann so langfristig Vermögen aufgebaut werden. Es ist eine einfache und bequeme Möglichkeit, langfristig für finanzielle Ziele wie die Altersvorsorge oder größere Anschaffungen zu sparen. **
Welche ETF für Sparplan?
Bei der Auswahl eines ETFs für einen Sparplan ist es wichtig, zunächst die Anlagestrategie und die Risikobereitschaft zu berücksichtigen. Möchtest du breit diversifiziert in den gesamten Markt investieren oder bevorzugst du bestimmte Branchen oder Regionen? Zudem solltest du auf die Kosten des ETFs achten, da diese langfristig die Rendite beeinflussen können. Es kann auch sinnvoll sein, auf die Tracking-Differenz zu achten, um sicherzustellen, dass der ETF den Index möglichst genau abbildet. Schließlich ist es ratsam, die Entwicklung und Performance des ETFs in der Vergangenheit zu analysieren, um eine fundierte Entscheidung zu treffen. **
Welche Fonds für Sparplan?
Welche Anlageziele verfolgen Sie mit Ihrem Sparplan? Möchten Sie langfristig für den Ruhestand vorsorgen, kurzfristig ein finanzielles Polster aufbauen oder mittelfristig für größere Anschaffungen sparen? Basierend auf Ihren Zielen können Sie Fonds auswählen, die zu Ihrem Anlagehorizont und Risikoprofil passen. Möglicherweise möchten Sie breit diversifizierte Indexfonds wählen, die eine geringe Kostenquote haben, oder aktiv gemanagte Fonds, die eine höhere Rendite anstreben. Es kann auch sinnvoll sein, sich für nachhaltige Fonds zu entscheiden, wenn Ihnen ethische und ökologische Aspekte wichtig sind. Letztendlich sollten Sie sich auch über die Kostenstrukturen und die Performance der Fonds informieren, um fundierte Entscheidungen zu treffen. **
Top-Angebote
Produkte zum Begriff Altersvorsorge-Sparplan:
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man einen langfristigen Sparplan für die Altersvorsorge aufbauen und welche verschiedenen Anlageoptionen stehen dabei zur Verfügung?
Um einen langfristigen Sparplan für die Altersvorsorge aufzubauen, ist es wichtig, regelmäßig Geld beiseite zu legen und dieses langfristig anzulegen. Dafür bieten sich verschiedene Anlageoptionen an, wie beispielsweise Aktien, Anleihen, Investmentfonds oder auch Immobilien. Es ist wichtig, die individuelle Risikobereitschaft und die langfristigen Ziele zu berücksichtigen, um die passende Anlagestrategie zu wählen. Zudem sollte man regelmäßig überprüfen, ob der Sparplan noch den eigenen Bedürfnissen entspricht und gegebenenfalls Anpassungen vornehmen. **
-
Wie kann man einen langfristigen Sparplan erstellen, um finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu erreichen?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, zunächst klare finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu definieren. Anschließend sollte man regelmäßig einen bestimmten Betrag beiseite legen, um diese Ziele zu erreichen. Es ist ratsam, das Geld in verschiedene Anlageformen wie Aktien, Anleihen oder Investmentfonds zu investieren, um eine breite Diversifikation zu erreichen und das Risiko zu minimieren. Zudem ist es wichtig, den Sparplan regelmäßig zu überprüfen und gegebenenfalls anzupassen, um auf Veränderungen in der persönlichen finanziellen Situation oder auf dem Markt zu reagieren. **
-
Wie kann man einen langfristigen Sparplan erstellen, um finanzielle Ziele in den Bereichen persönliche Finanzen, Investitionen und Altersvorsorge zu erreichen?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, zunächst finanzielle Ziele zu definieren. Dies können beispielsweise der Kauf eines Eigenheims, die Ausbildung der Kinder oder die Altersvorsorge sein. Anschließend sollte ein realistischer Zeitrahmen festgelegt werden, um diese Ziele zu erreichen. Basierend auf dem Ziel und dem Zeitrahmen kann dann ein monatlicher Sparbetrag festgelegt werden, der in ein diversifiziertes Portfolio aus Spar- und Investitionsmöglichkeiten fließt. Es ist wichtig, regelmäßig den Fortschritt zu überprüfen und den Sparplan bei Bedarf anzupassen, um sicherzustellen, dass die finanziellen Ziele erreicht werden. **
-
Wie kann man einen langfristigen Sparplan erstellen, um finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu erreichen?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, zunächst klare finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu definieren. Anschließend sollte man ein realistisches Budget erstellen, das regelmäßige Sparbeträge für diese Ziele berücksichtigt. Es ist ratsam, automatische Sparpläne einzurichten, um sicherzustellen, dass die Sparbeträge regelmäßig und pünktlich eingezahlt werden. Zudem ist es wichtig, den Sparplan regelmäßig zu überprüfen und gegebenenfalls anzupassen, um sicherzustellen, dass die finanziellen Ziele erreicht werden. **
Ähnliche Suchbegriffe für Altersvorsorge-Sparplan
-
Kühlschrank Budget Line , Budget Line, 598x623x838mmRegale: 2 x 506 x 415 mm.Rollbond-Verdampfersystem mit lüftergestützter Kühlung.Verstellbare Ablagen.Alarm beim Öffnen der Tür.Außengehäuse aus Edelstahl.Lüftergestützte Kühlung.Außenrückwand und Boden aus verzinktem Blech.Innenseite aus ABS-Kunststoff.Dicke Cyclopentan-Schaumisolierung (C5H10) (bis zu 65 mm), je nach Modell, für konsistente Temperaturstabilität im Schrank.Der hochpräzise digitale Thermostat ermöglicht eine präzise Bestimmung der Lagertemperatur.Verstellbare Regale mit einer Tragfähigkeit von je 30 kg, sofern das Gewicht im Kühlraum gleichmäßig verteilt ist.Feste Regale mit Gefriersystemkomponenten, mit einer Tragfähigkeit von je 25 kg, sofern das Gewicht im Gefrierschrank gleichmäßig verteilt ist.Zusätzliche Ablage unten in der Kammer zur Vergrößerung des Lagerraums (nur ausgewählte Modelle - siehe Tabelle).Elektromechanische Steuerung mit elektronischem Display zur Anzeige der Soll- und Ist-Temperatur.Mit 2 Füßen vorne wird eine begrenzte Höhenverstellung ermöglicht555,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unter Kontrolle, SachbücherZwischen der Atomkatastrophe von Fukushima und dem Umschwenken der deutschen Bundesregierung in Sachen Laufzeitverlängerung kam ein viel beachteter Film in die deutschen Kinos: Unter Kontrolle. Eine Archäologie der Atomkraft. Regisseur Volker Sattel blickt darin auf die atomare Gegenwart wie auf eine schwer zugängliche Vergangenheit und Science Fiction zugleich. Er zeigt Kernkraftwerke, inmitten von Landschaften und tief unter der Erde; laufende, abgeschaltete und eines, das nie in Betrieb ging. Unter Kontrolle nähert sich ihnen bis in die Waschräume und in den Reaktorkern; dabei lässt er die Menschen, die Abläufe, die Architektur für sich sprechen. Das gleichnamige Buch von Volker Sattel und Stefan Stefanescu verfolgt dasselbe Prinzip. Parallel zu den Dreharbeiten haben die Filmemacher fotografiert. Fesselnder noch als die spektakulären Motive sind dabei oft die Aufnahmen aus dem Alltag des Atombetriebs. In Bildunterschriften erläutert, offenbaren sie in ihrer strengen Schönheit unerwartete Einsichten – und verbinden sich mit Interviews von Ingenieuren und Forschern zu einer ebenso monumentalen wie beunruhigenden Technikhistorie.36,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ressourcen fördern, Fachbücher von Albert LenzKinder psychisch kranker Eltern sind häufig mit besonderen familiären und psychosozialen Belastungen konfrontiert. Spezielle Interventionsprogramme und vorbeugende Massnahmen können gezielt dafür eingesetzt werden, spezifische Schutzfaktoren zu fördern, die die Resilienz der Kinder gegenüber den multiplen Belastungen, die mit einer psychischen Erkrankung der Eltern einhergehen, stärken. Die im Buch vorgestellten mentalisierungsbasierten Interventionen zielen auf die Psychoedukation der Kinder, auf die Aktivierung und Förderung personaler, familiärer und sozialer Ressourcen sowie auf die Stärkung von Bewältigungskompetenzen der Kinder und Eltern ab. Das Buch besteht aus vier Interventionen, denen eine gezielte Familiendiagnostik vorangestellt wird, um eine Basis für die Gestaltung passgenauer Hilfen zu schaffen. Eine alters- und entwicklungsgemässe Aufklärung der Kinder über die elterliche.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man einen langfristigen Sparplan erstellen, um finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu erreichen?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, zunächst klare finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu definieren. Anschließend sollte man ein realistisches Budget erstellen, das regelmäßige Sparbeiträge für diese Ziele berücksichtigt. Es ist ratsam, automatische Sparpläne einzurichten, um sicherzustellen, dass die Beiträge regelmäßig und pünktlich eingezahlt werden. Zudem ist es wichtig, regelmäßig den Fortschritt zu überprüfen und den Sparplan bei Bedarf anzupassen, um die finanziellen Ziele langfristig zu erreichen. **
-
Wie funktioniert ein Sparplan?
Ein Sparplan funktioniert, indem regelmäßig ein bestimmter Betrag von einem Girokonto auf ein separates Sparkonto überwiesen wird. Dieser Betrag wird automatisch eingezogen, sodass man nicht manuell überweisen muss. Der angesparte Betrag wird dann in verschiedene Anlageprodukte investiert, wie beispielsweise Fonds oder ETFs. Durch regelmäßiges Sparen über einen längeren Zeitraum hinweg kann so langfristig Vermögen aufgebaut werden. Es ist eine einfache und bequeme Möglichkeit, langfristig für finanzielle Ziele wie die Altersvorsorge oder größere Anschaffungen zu sparen. **
-
Welche ETF für Sparplan?
Bei der Auswahl eines ETFs für einen Sparplan ist es wichtig, zunächst die Anlagestrategie und die Risikobereitschaft zu berücksichtigen. Möchtest du breit diversifiziert in den gesamten Markt investieren oder bevorzugst du bestimmte Branchen oder Regionen? Zudem solltest du auf die Kosten des ETFs achten, da diese langfristig die Rendite beeinflussen können. Es kann auch sinnvoll sein, auf die Tracking-Differenz zu achten, um sicherzustellen, dass der ETF den Index möglichst genau abbildet. Schließlich ist es ratsam, die Entwicklung und Performance des ETFs in der Vergangenheit zu analysieren, um eine fundierte Entscheidung zu treffen. **
-
Welche Fonds für Sparplan?
Welche Anlageziele verfolgen Sie mit Ihrem Sparplan? Möchten Sie langfristig für den Ruhestand vorsorgen, kurzfristig ein finanzielles Polster aufbauen oder mittelfristig für größere Anschaffungen sparen? Basierend auf Ihren Zielen können Sie Fonds auswählen, die zu Ihrem Anlagehorizont und Risikoprofil passen. Möglicherweise möchten Sie breit diversifizierte Indexfonds wählen, die eine geringe Kostenquote haben, oder aktiv gemanagte Fonds, die eine höhere Rendite anstreben. Es kann auch sinnvoll sein, sich für nachhaltige Fonds zu entscheiden, wenn Ihnen ethische und ökologische Aspekte wichtig sind. Letztendlich sollten Sie sich auch über die Kostenstrukturen und die Performance der Fonds informieren, um fundierte Entscheidungen zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.